
El inmobiliario europeo se ha convertido silenciosamente en una de las clases de activo favoritas de los family office en los últimos tres años. La combinación de marcos jurídicos estables, diversificación de divisas, retorno lifestyle y el gradual repricing de los activos prime tras el ciclo de tipos 2022-2023 ha abierto una ventana que el capital disciplinado quiere explotar.
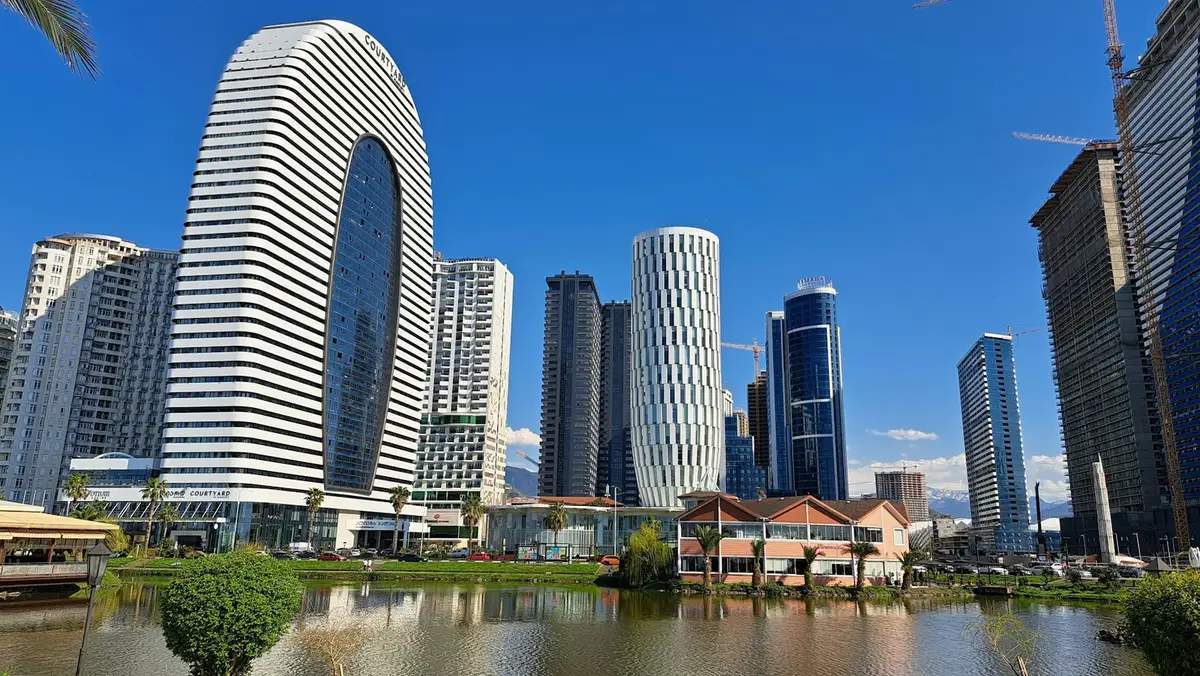
Trabajando con single y multi-family office en Italia, Alemania, España y Latinoamérica vemos tres patrones dominantes. Primero: el anchor de lifestyle — residencia prime en Roma, Milán, Lisboa o Madrid, usada personalmente y alquilada el resto del año con gestión profesional. Segundo: el motor de income — cartera curada de 4 a 8 unidades de alquiler corto en dos o tres ciudades, gestionadas con revenue-share alineado al rendimiento neto. Tercero: el play de desarrollo — asignaciones prelanzamiento en mercados como Batumi, Valencia o islas griegas seleccionadas, con horizontes de 18 a 30 meses y potencial de 20 a 30% de apreciación si la ejecución es buena.
Los errores también son recurrentes. Comprar emocionalmente en lugar de analíticamente. Confiar en rendimientos brutos sin modelar service charges, impuestos y gestión. Contratar intermediarios locales sin skin in the game. Saltarse la due diligence legal en estructuras transfronterizas. Subestimar la liquidez de salida, especialmente en mercados menos institucionales.
Los family office que aciertan comparten tres hábitos. Construyen una tesis clara (rendimiento, crecimiento, lifestyle o hedge — nunca los cuatro a la vez). Suscriben sobre rendimiento neto con hipótesis conservadoras. Delegan la ejecución a operadores que reportan trimestralmente con la misma disciplina que un REIT cotizado.
El inmobiliario europeo no es un mercado para enriquecerse rápido. Es, sin embargo, una de las pocas clases de activo donde una familia puede componer capital y calidad de vida al mismo tiempo — siempre que la disciplina de un inversor institucional se aplique a una decisión profundamente personal.